Khi xem một dự án bất động sản, nhiều người thường nhìn trước vào giá bán và mức chiết khấu.
Nhưng để biết một phương án có thực sự phù hợp hay không, cần đọc toàn bộ chính sách thanh toán chứ không chỉ nhìn con số ưu đãi nổi bật.
Một chính sách có thể trông nhẹ ở giai đoạn đầu nhưng lại tạo áp lực lớn ở các mốc sau.
1. Xác định tổng giá trị cần thanh toán
Điểm đầu tiên là phân biệt rõ:
- giá công bố;
- giá sau ưu đãi;
- các khoản thuế, phí;
- chi phí phát sinh khác nếu có.
Không nên chỉ dựa vào một con số quảng cáo nếu chưa hiểu nó đã bao gồm những khoản nào.
2. Tách chính sách thành từng mốc thời gian
Một chính sách nên được đọc như một dòng tiền.
Hãy liệt kê từng mốc:
- đặt cọc;
- ký hợp đồng;
- các đợt thanh toán tiếp theo;
- thời điểm nhận sản phẩm hoặc bàn giao;
- thời điểm thanh toán phần còn lại.
Cách làm này giúp nhìn thấy rõ tháng nào cần chuẩn bị bao nhiêu tiền.
3. Đừng chỉ nhìn phần trăm, hãy quy đổi ra số tiền
Một đợt thanh toán 10%, 20% hay 30% có thể nghe khá trừu tượng.
Nên quy đổi ngay thành số tiền thực tế.
Điều quan trọng không phải phần trăm nhỏ hay lớn, mà là dòng tiền đó có phù hợp với khả năng của mình hay không.
4. Kiểm tra khoảng cách giữa các đợt thanh toán
Hai chính sách có cùng tổng tỷ lệ thanh toán nhưng áp lực tiền mặt có thể rất khác nhau.
Cần xem:
- các đợt cách nhau bao lâu;
- có giai đoạn nào phải đóng tiền liên tục không;
- có mốc thanh toán lớn tập trung trong thời gian ngắn không.
Khoảng cách giữa các đợt thường ảnh hưởng trực tiếp đến khả năng xoay dòng tiền.
5. Đọc kỹ điều kiện chiết khấu
Chiết khấu cao không tự động có nghĩa là phương án tốt hơn.
Nên kiểm tra:
- chiết khấu áp dụng cho phương án nào;
- phải thanh toán sớm bao nhiêu;
- có cần dùng vốn tự có lớn hơn không;
- mức giảm giá có đủ bù cho chi phí sử dụng vốn hay không.
Một khoản chiết khấu hấp dẫn nhưng yêu cầu thanh toán quá sớm có thể không phù hợp với người cần giữ thanh khoản.
6. Nếu có vay ngân hàng, phải tách phần vốn vay riêng
Khi chính sách có hỗ trợ vay, cần đọc riêng các yếu tố:
- tỷ lệ được vay;
- thời điểm giải ngân;
- thời gian hỗ trợ lãi suất nếu có;
- thời điểm bắt đầu trả lãi;
- thời điểm bắt đầu trả gốc;
- điều kiện để được hưởng hỗ trợ.
Không nên hiểu “hỗ trợ lãi suất” là toàn bộ thời gian vay đều không có chi phí.
7. Phân biệt ân hạn gốc và hỗ trợ lãi suất
Hai khái niệm này khác nhau.
Ân hạn gốc thường có nghĩa là chưa phải trả phần gốc trong một khoảng thời gian.
Hỗ trợ hoặc miễn lãi liên quan đến chi phí lãi vay trong một khoảng thời gian nhất định.
Một chính sách có thể có một trong hai, cả hai hoặc không có.
Cần đọc đúng điều kiện áp dụng thay vì chỉ nhớ cụm từ quảng cáo.
8. Tính thử kịch bản sau thời gian ưu đãi
Nếu dùng đòn bẩy tài chính, nên tính trước giai đoạn sau khi hết ưu đãi.
Hãy tự hỏi:
- khi bắt đầu trả cả gốc và lãi, mỗi tháng cần bao nhiêu;
- nếu lãi suất thay đổi, mình có chịu được không;
- nếu chưa bán hoặc chưa tạo dòng tiền từ tài sản, nguồn trả nợ đến từ đâu.
Đây thường là giai đoạn dễ tạo áp lực nhất.
Ví dụ thực tế: đọc chính sách Phú Gia Bảo Lộc tháng 8/2026
Tài liệu phương thức thanh toán Phú Gia Bảo Lộc tháng 8/2026 là một ví dụ khá rõ để nhìn chính sách theo dòng tiền thay vì chỉ nhìn phần trăm.
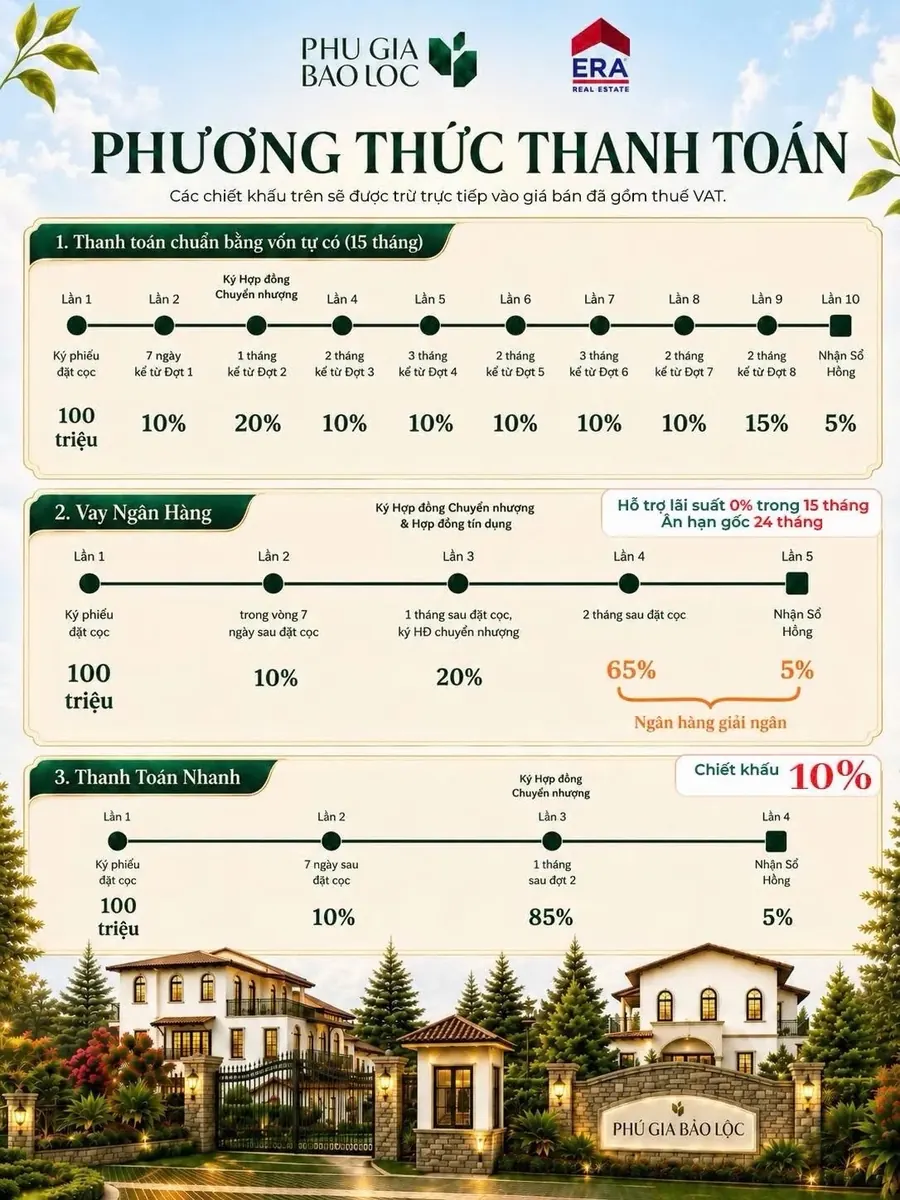
Lưu ý: đây là tài liệu chính sách bán hàng tại thời điểm tháng 8/2026. Chính sách có thể thay đổi theo thời điểm, sản phẩm và điều kiện áp dụng. Người mua cần xác nhận lại tài liệu đang có hiệu lực trước khi giao dịch.
Tài liệu thể hiện ba nhóm phương án chính.
Phương án dùng vốn tự có
Phương án này chia tiền thành nhiều đợt trong khoảng thời gian dài hơn.
Điểm cần nhìn không chỉ là tỷ lệ từng đợt, mà là:
- số tiền đặt cọc ban đầu;
- thời gian từ đặt cọc đến ký kết;
- khoảng cách giữa các đợt;
- tổng số vốn phải chuẩn bị trong từng giai đoạn;
- phần giá trị còn lại khi nhận giấy chứng nhận.
Đây thường là kiểu phương án phù hợp với người muốn chủ động dòng tiền và không sử dụng đòn bẩy ngân hàng.
Phương án vay ngân hàng
Trong tài liệu tháng 8/2026, phương án vay có phần vốn tự có ban đầu và một phần giải ngân ngân hàng lớn hơn ở giai đoạn sau.
Tài liệu ghi nhận:
- hỗ trợ lãi suất 0% trong 15 tháng;
- ân hạn gốc 24 tháng.
Hai con số này cần đọc rất kỹ.
Hỗ trợ lãi suất không có nghĩa là khoản vay không có chi phí trong toàn bộ thời gian vay. Ân hạn gốc cũng không đồng nghĩa với việc không phát sinh nghĩa vụ tài chính.
Người mua nên tính trước:
- dư nợ còn lại sau thời gian hỗ trợ;
- khi nào bắt đầu trả gốc;
- khi nào bắt đầu tự trả lãi;
- dòng tiền hàng tháng sau ưu đãi có phù hợp không.
Phương án thanh toán nhanh
Phương án thanh toán nhanh yêu cầu sử dụng phần lớn vốn trong thời gian ngắn hơn.
Đổi lại, tài liệu ghi nhận mức chiết khấu 10%.
Đây là ví dụ điển hình cho việc phải so sánh:
lợi ích chiết khấu với chi phí cơ hội của số vốn được thanh toán sớm.
Người có tiền nhàn rỗi và không cần giữ thanh khoản có thể nhìn phương án này khác với người đang dùng tiền cho nhiều mục tiêu khác.
Không có phương án tốt nhất cho tất cả mọi người
Ba phương án trên tạo ra ba cấu trúc tài chính khác nhau:
- vốn tự có: ưu tiên giãn dòng tiền;
- vay ngân hàng: giảm áp lực vốn tự có ban đầu nhưng tạo nghĩa vụ nợ về sau;
- thanh toán nhanh: sử dụng vốn sớm để đổi lấy chiết khấu.
Do đó, câu hỏi quan trọng không phải là “phương án nào ưu đãi nhất?”, mà là:
phương án nào phù hợp nhất với dòng tiền, mức thanh khoản và khả năng chịu rủi ro của người mua?
9. Kiểm tra điều kiện trễ hạn và thay đổi phương án
Nên đọc phần ít được chú ý:
- phí hoặc lãi phạt khi trễ thanh toán;
- thời gian được phép chậm;
- điều kiện chuyển từ phương án này sang phương án khác;
- điều kiện hoàn tiền hoặc xử lý đặt cọc;
- trách nhiệm của mỗi bên khi vi phạm tiến độ.
Các điều khoản này chỉ trở nên quan trọng khi có vấn đề, nhưng lúc đó thường đã quá muộn để bỏ qua.
10. So sánh chính sách bằng tổng chi phí, không chỉ ưu đãi
Khi có nhiều phương án, nên so sánh theo cùng một khung:
- tổng tiền phải thanh toán;
- số vốn tự có cần chuẩn bị;
- thời gian giữ vốn;
- chi phí lãi vay;
- mức chiết khấu;
- áp lực dòng tiền hàng tháng;
- rủi ro nếu kế hoạch tài chính thay đổi.
Một phương án giảm giá ít hơn nhưng giữ được thanh khoản đôi khi lại phù hợp hơn.
Checklist ngắn trước khi chọn phương án
Trước khi ký, nên trả lời được:
- Tổng giá trị cuối cùng là bao nhiêu?
- Mỗi đợt phải đóng bao nhiêu tiền?
- Ngày nào phải thanh toán?
- Có khoản lớn nào dồn vào cùng thời điểm không?
- Chiết khấu đi kèm điều kiện gì?
- Nếu vay, khi nào bắt đầu trả lãi và gốc?
- Sau ưu đãi, dòng tiền hàng tháng là bao nhiêu?
- Trễ thanh toán thì xử lý thế nào?
Nếu chưa trả lời được các câu hỏi này, chính sách vẫn chưa được đọc đủ kỹ.
Kết luận
Chính sách thanh toán không chỉ là bảng phần trăm và chiết khấu.
Nó thực chất là bản đồ dòng tiền của người mua trong suốt quá trình sở hữu tài sản.
Đọc đúng chính sách giúp biết mình cần bao nhiêu vốn, cần tiền vào thời điểm nào và rủi ro tài chính nằm ở đâu.
Với bất kỳ dự án nào, nên ưu tiên phương án phù hợp với khả năng tài chính thực tế hơn là phương án có con số ưu đãi nhìn hấp dẫn nhất.